
Suivre ses dépenses, automatiser son épargne et donner un rôle précis à chaque euro pour reprendre le contrôle de son budget.
Gérer ses finances personnelles ne relève pas d’une expertise réservée aux spécialistes. Le point de départ est bien plus simple : savoir ce qui entre, comprendre ce qui sort et décider à l’avance de la place donnée à l’épargne, aux dépenses courantes et aux projets.
Cette clarté est particulièrement utile aux indépendants, créateurs d’activité et salariés qui préparent un projet entrepreneurial. Un revenu, même stable, peut devenir un véritable outil au service de ses objectifs, à condition de ne pas le laisser disparaître sans comprendre où il est passé.
L’épargne : le socle avant les projets
Avant de penser investissement, voyage ou projet important, il est utile de constituer une épargne. Elle sert d’abord à absorber les imprévus. Une dépense inattendue devient plus facile à gérer lorsqu’une somme a déjà été mise de côté.
Cette réserve apporte aussi davantage de sérénité au moment de prendre des décisions. Elle peut aider à traverser une période difficile, à préserver un budget déjà fragile ou à avancer vers un objectif sans dépendre entièrement du prochain versement de revenu.
L’idée n’est pas de se priver de tout. Il s’agit plutôt de considérer l’épargne comme une dépense prioritaire, au même titre qu’une facture. Même un montant limité, versé régulièrement, permet d’installer un automatisme.
Le rapport à l’argent reste parfois difficile à aborder, alors qu’il conditionne de nombreux choix quotidiens. Parler d’argent sans tabou pour mieux gérer son budget peut justement être une première étape pour observer ses habitudes sans jugement.
Commencer par suivre les entrées et les sorties
Il est difficile d’améliorer ce que l’on ne suit pas. Avant de fixer un objectif d’épargne ambitieux, il faut donc obtenir une vue claire de sa situation financière.
Quelques questions suffisent pour poser les bases :
- Quels sont mes revenus sur le mois ?
- Quelles dépenses sont fixes et incontournables ?
- Quelles dépenses varient d’un mois à l’autre ?
- Quelle somme puis-je affecter à l’épargne ?
- À quoi cet argent mis de côté doit-il servir ?
Les revenus peuvent provenir d’un salaire, de prestations, de ventes ou de toute autre rentrée ponctuelle. Du côté des sorties, il est pertinent de distinguer les dépenses fixes — logement, téléphone, énergie, assurances, transport ou abonnement sportif — des dépenses plus flexibles, telles que les loisirs, les sorties, les cadeaux ou les repas à l’extérieur.
Cette distinction ne vise pas à culpabiliser les dépenses plaisir. Elle permet de constater la réalité de son budget et d’arbitrer avec intention plutôt que de découvrir, en fin de mois, qu’il ne reste rien à épargner.
Choisir un outil que vous utiliserez vraiment
Un budget n’a pas besoin d’être complexe pour être efficace. Un tableau, une note numérique ou une application peuvent suffire, à condition que l’outil soit simple à mettre à jour chaque mois.
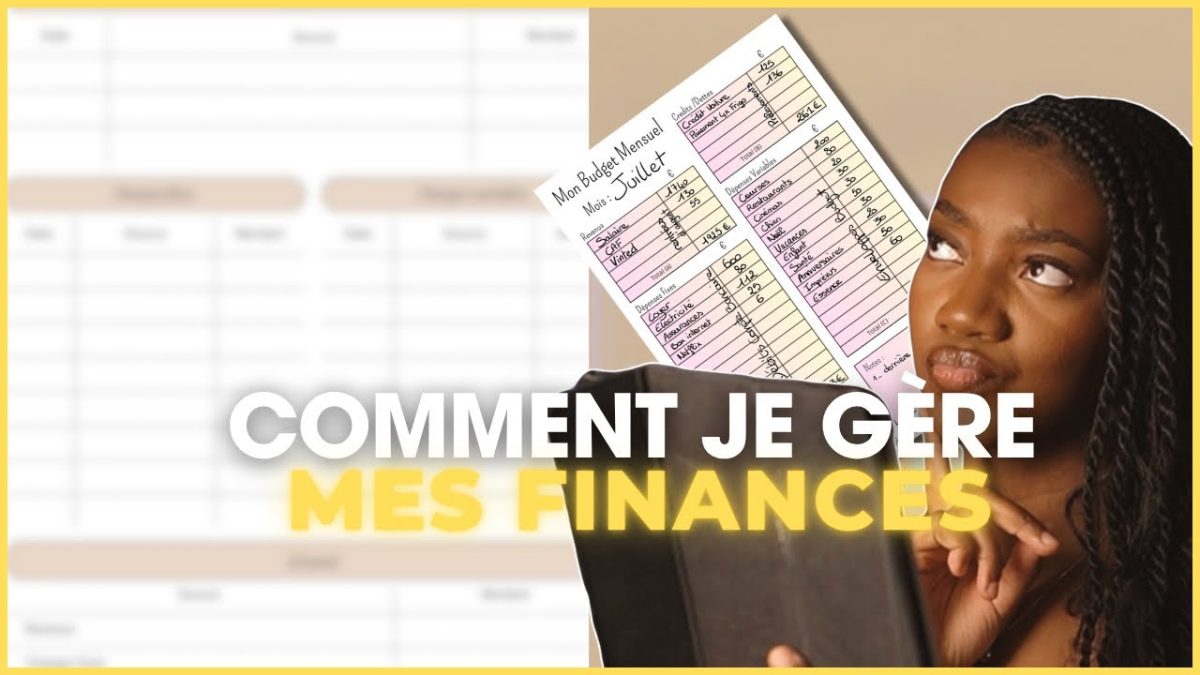
Le support présenté repose sur quatre blocs : les rentrées d’argent, les dépenses fixes, les autres dépenses et les objectifs. Il est aussi possible d’y noter le total de son épargne au début et à la fin du mois, ainsi que les montants ajoutés entre-temps. Cette vue permet de suivre sa progression sans avoir à reconstituer toutes ses opérations.
Le meilleur outil reste celui qui facilite la régularité. Inutile de multiplier les tableaux ou les catégories si cela rend le suivi pénible. Un système lisible et maintenu dans le temps sera toujours plus utile qu’un modèle très sophistiqué abandonné après quelques semaines.
Deux méthodes simples pour répartir son budget
La règle 50/30/20
Une répartition souvent utilisée consiste à allouer :
- 50 % aux besoins essentiels, comme le logement, l’alimentation et les transports ;
- 30 % aux envies et aux loisirs, comme les sorties, voyages ou activités personnelles ;
- 20 % à l’épargne et aux investissements.
Cette règle donne un cadre pour concilier les dépenses nécessaires, le plaisir et la préparation de l’avenir. Elle n’est toutefois pas une obligation. Selon les revenus, les charges fixes et les priorités du moment, chacun peut ajuster les proportions. L’essentiel est d’adopter une répartition consciente et adaptée à sa propre situation.
Le budget à somme nulle
Une autre approche consiste à attribuer une destination à l’intégralité du revenu dès le début du mois. Chaque euro est alors affecté à une catégorie : loyer, alimentation, imprévus, épargne, loisirs ou projet particulier.
Par exemple, pour un revenu de 2 500 €, une personne peut décider de consacrer 1 000 € au logement, 500 € à l’alimentation, 250 € aux imprévus, 300 € à l’épargne et 200 € aux loisirs. Le principe est que le revenu total soit réparti à l’avance.
Cette méthode évite de laisser l’argent disponible sur le compte courant en espérant épargner ce qui restera. Dans les faits, lorsque l’épargne dépend du reliquat de fin de mois, elle risque de ne jamais être alimentée.
Automatiser l’épargne avant les dépenses discrétionnaires
Une fois le montant décidé, l’automatisation peut faire une vraie différence. Programmer un virement dès la réception du revenu évite d’avoir à renouveler la décision chaque mois. L’épargne devient un réflexe plutôt qu’une intention reportée.
Attendre de gagner davantage pour commencer peut aussi devenir un piège. Quand les revenus augmentent, les dépenses et les besoins perçus peuvent augmenter avec eux. Installer une habitude d’épargne, même modeste, permet de conserver un cadre lorsque la situation évolue.
Se faire plaisir reste légitime. Le sujet n’est pas de supprimer les loisirs, mais de ne pas laisser chaque dépense immédiate prendre la place des objectifs importants. Cette discipline progressive redonne à l’argent son rôle : servir les projets, plutôt que dicter les choix.
Créer des enveloppes pour chaque objectif
Regrouper toute son épargne dans une seule somme peut rendre les priorités floues. Une organisation par catégories, parfois appelée système de coffres ou d’enveloppes, aide à savoir ce que chaque montant est censé financer.
Il peut s’agir d’une enveloppe pour les vacances, les projets, les dépenses imprévues ou les investissements. Chaque mois, le montant versé dans chaque catégorie évolue selon les priorités du moment.
Cette logique fonctionne aussi pour les dépenses prévisibles et récurrentes. Les fêtes de fin d’année, par exemple, ne constituent pas une surprise. Mettre une petite somme de côté dès le début de l’année peut éviter d’avoir à sortir un montant important en une seule fois au moment venu.
La règle clé consiste à respecter la destination de chaque enveloppe. Retirer l’argent prévu pour les vacances afin de financer une dépense de loisir ponctuelle brouille le système et fragilise les objectifs initiaux.
Utiliser son budget pour préparer un projet professionnel
Pour un futur entrepreneur ou un indépendant, cette organisation personnelle est aussi un entraînement utile à la gestion. Elle permet de savoir quelle capacité d’épargne peut être consacrée à un projet, sans confondre dépenses de vie et budget professionnel.
Si vous préparez un lancement et souhaitez être accompagné sur la création de votre présence en ligne, l’offre Business Pro+ associe création de site, stratégie sociale et marketing, accompagnement juridique et coaching. Avant tout engagement, prévoir ce poste dans un budget de projet permet de conserver une vision financière cohérente.
FAQ : mieux gérer ses finances personnelles
Faut-il attendre d’avoir un revenu élevé pour épargner ?
Non. Commencer avec une petite somme régulière permet surtout de développer une habitude. Le montant peut évoluer en fonction des revenus et des charges.
Quelle méthode de budget choisir ?
La méthode 50/30/20 donne un cadre de répartition général. Le budget à somme nulle convient davantage aux personnes qui veulent décider précisément, dès le début du mois, de l’usage de chaque partie de leur revenu.
Pourquoi séparer son épargne en plusieurs catégories ?
Des catégories dédiées rendent les objectifs concrets : imprévus, vacances, projet ou dépenses annuelles. Elles limitent aussi le risque d’utiliser une épargne prévue pour un besoin à une autre fin.
Quel outil utiliser pour suivre son budget ?
Une application, un tableau ou un carnet peuvent convenir. Le bon outil est celui que vous comprenez facilement et que vous êtes en mesure de consulter et mettre à jour régulièrement.