
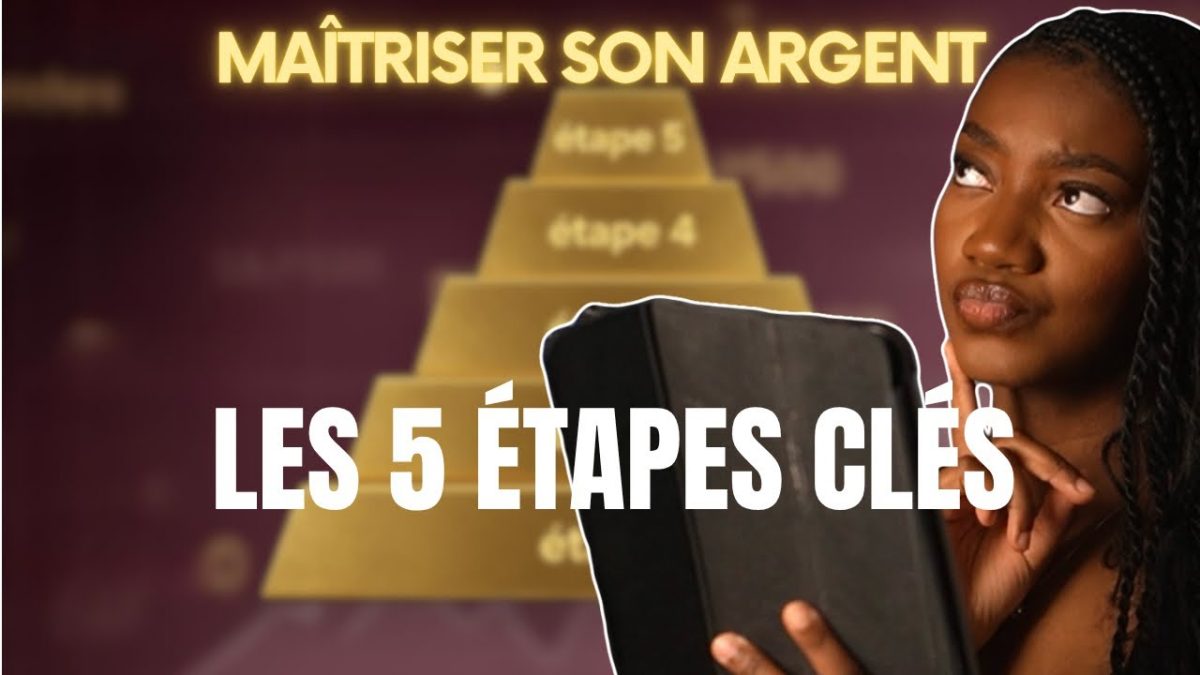
Du financement des besoins essentiels à la réalisation de projets ambitieux, une méthode progressive pour remettre ses priorités financières dans le bon ordre.
Gagner davantage ne suffit pas toujours à améliorer sa situation financière. La différence se joue aussi dans l’ordre donné aux priorités : couvrir son quotidien, absorber les imprévus, préserver une vie sociale équilibrée, puis investir et financer ses ambitions. La pyramide de Maslow, habituellement utilisée pour classer les besoins humains, offre une grille de lecture utile pour organiser cette progression.
Appliquée à l’argent, cette pyramide financière ne promet pas une formule magique. Elle invite plutôt à éviter un écueil fréquent : vouloir investir, afficher un certain niveau de vie ou poursuivre la liberté financière alors que les dépenses essentielles ne sont pas encore durablement couvertes.
Pourquoi utiliser une pyramide financière ?
Dans les années 1940, le psychologue américain Abraham Maslow a proposé une hiérarchisation des besoins, des plus élémentaires aux besoins d’épanouissement. Cette approche est notamment connue dans le marketing : une assurance santé peut répondre au besoin de sécurité, tandis qu’un produit de luxe peut activer un besoin d’estime ou de reconnaissance.
L’argent n’est pas, en lui-même, une finalité. Il permet toutefois de répondre à des besoins très différents. Le considérer comme un outil aide à faire des choix plus cohérents : il est difficile de justifier des dépenses destinées à impressionner son entourage lorsque l’on ne dispose pas encore d’une réserve pour faire face à un imprévu.
La logique est donc progressive : consolider la base avant de viser le niveau suivant. Voici les cinq étages à examiner.
1. Financer les besoins essentiels
La première étape correspond aux besoins physiologiques : se nourrir, se loger, boire, dormir et répondre aux nécessités de la vie courante. Sur le plan financier, l’objectif est simple : savoir quel montant est indispensable chaque mois pour vivre.
Il ne s’agit pas ici de budgéter les voyages, les achats plaisir ou les dépenses de statut. Il s’agit d’identifier le coût minimal du quotidien. Une personne qui a besoin de 1 200 € mensuels pour vivre doit chercher à sécuriser ce montant de manière régulière.
Un revenu stable facilite cette première étape, car il rend les encaissements plus prévisibles et permet de planifier. C’est aussi un repère important pour les indépendants et les entrepreneurs : avant de quitter une situation stable ou de faire dépendre son quotidien d’une activité encore incertaine, il est utile de vérifier que les besoins essentiels pourront être couverts chaque mois.
2. Créer un filet de sécurité
Une fois le quotidien financé, l’étape suivante consiste à réduire l’incertitude. C’est le rôle de l’épargne de précaution : elle sert à tenir en cas de perte de revenus ou de problème imprévu, sans être contraint de prendre des décisions dans l’urgence.
Le repère présenté est de mettre de côté l’équivalent de trois à six mois de dépenses. Avec 1 500 € de dépenses mensuelles, cela représente une réserve comprise entre 4 500 € et 9 000 €.
Cette somme n’a pas vocation à rechercher la performance. Sa fonction première est la sécurité. Elle apporte une marge de manœuvre, particulièrement précieuse lorsque les revenus varient ou lorsque l’on porte un projet entrepreneurial. Avant de mobiliser son épargne dans un placement ou dans un lancement d’activité, il est donc pertinent de distinguer l’argent destiné aux projets de celui qui protège la continuité du quotidien.
3. Prévoir une place pour les relations et les loisirs
Le troisième niveau concerne l’appartenance sociale : les liens avec les proches, les loisirs, les moments partagés, les cadeaux ou les voyages. Une gestion saine n’implique pas de supprimer ces dépenses. L’argent sert aussi à nourrir une vie sociale et à profiter de son temps.
Le risque apparaît lorsque toutes les ressources disponibles sont consacrées à la consommation immédiate. Sans marge, il devient difficile d’épargner, d’investir ou de faire face à un aléa. La solution proposée est d’attribuer un budget clair aux loisirs, chaque mois ou sur l’année.
Cette enveloppe permet de profiter sans compromettre les autres objectifs. Elle transforme une dépense potentiellement impulsive en choix assumé. Pour poser ce cadre et suivre ses flux sans complexité, vous pouvez aussi consulter notre guide pour gérer ses finances personnelles avec une méthode simple.
4. Investir pour progresser et construire
Le quatrième étage renvoie au sentiment de réussite, de reconnaissance et d’accomplissement. Financièrement, il peut prendre la forme d’un investissement, de l’achat d’un bien, du développement d’un projet ou de la constitution d’un patrimoine.
À ce stade, l’argent ne sert plus seulement à couvrir les dépenses courantes ou à sécuriser les imprévus. Il peut commencer à travailler en faveur d’objectifs de long terme. L’approche évoque la possibilité d’investir entre 10 % et 20 % de ses revenus lorsque l’épargne de précaution est constituée et que le budget est maîtrisé.
Les supports peuvent différer : entrepreneuriat, immobilier ou bourse sont cités comme des pistes possibles. L’essentiel est de ne pas inverser les priorités. Investir sans avoir sécurisé sa base peut rendre une situation personnelle plus vulnérable, surtout si le projet prend du temps à produire des résultats.
Pour un porteur de projet qui souhaite structurer sa présence en ligne et sa stratégie de développement, l’offre Business Pro+ propose un accompagnement associant création de site, stratégie sociale et marketing, accompagnement juridique et coaching. Un tel investissement doit toutefois être envisagé dans un budget compatible avec ses moyens et ses priorités.
5. Utiliser l’argent pour réaliser ses ambitions
Au sommet de la pyramide se trouve la réalisation de soi. Lorsque les besoins de base sont couverts, que la sécurité est installée et que les projets patrimoniaux sont engagés, l’argent peut devenir un levier pour donner davantage de portée à ses choix.
Il peut alors servir à concrétiser une ambition, à transmettre un patrimoine ou à soutenir des causes. Warren Buffett est cité comme exemple d’investisseur ayant choisi de donner une grande partie de sa fortune à des causes caritatives. Des entrepreneurs disposant de ressources importantes peuvent également les mobiliser pour financer des projets de grande ampleur.
L’idée n’est pas de comparer sa situation à ces exemples, mais de retenir le principe : plus les fondations financières sont solides, plus l’argent peut être orienté vers ce qui compte réellement pour soi.
Une progression plutôt qu’une course au revenu
La pyramide financière rappelle qu’il existe un ordre logique dans la gestion de l’argent. Chercher à accroître son patrimoine, à développer un business ou à atteindre une forme de liberté financière est plus solide lorsque les besoins immédiats et la sécurité sont déjà traités.
Commencez par chiffrer votre minimum vital, constituez progressivement une réserve, encadrez vos dépenses de plaisir, puis consacrez une part définie de vos ressources à vos projets et à vos investissements. Cette progression ne retire rien à l’ambition : elle lui donne une base plus durable.
FAQ sur la pyramide financière
Faut-il attendre d’avoir six mois d’épargne avant d’investir ?
Le repère présenté est une épargne de précaution équivalente à trois à six mois de dépenses avant de penser à investir. L’objectif est d’éviter que les imprévus ne viennent fragiliser vos projets.
Comment calculer ses dépenses essentielles ?
Il faut identifier les montants nécessaires pour vivre chaque mois, sans y intégrer les dépenses de loisirs, de voyage ou les achats non indispensables. Ce total correspond à la base à sécuriser en priorité.
Les loisirs ont-ils leur place dans une bonne gestion financière ?
Oui. Les dépenses liées aux proches, aux sorties et aux loisirs répondent à un besoin social réel. L’enjeu est de leur attribuer un budget défini afin de préserver l’épargne et les objectifs à long terme.